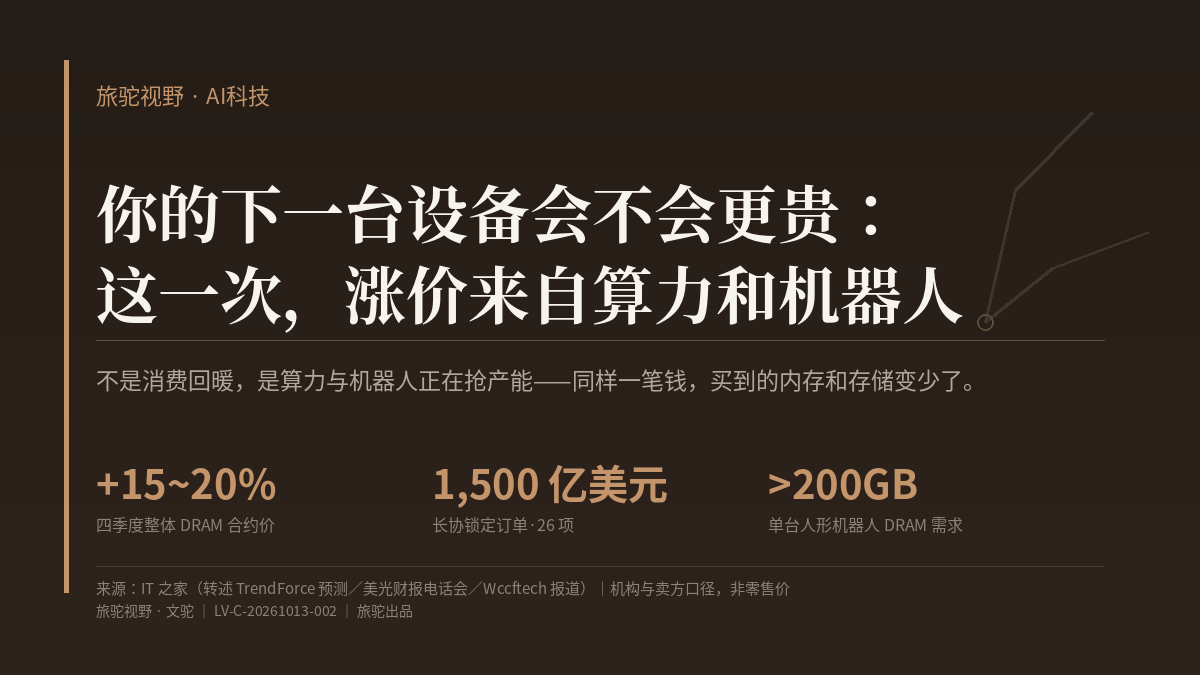
你的下一台设备会不会更贵:这一次,涨价来自算力和机器人
TrendForce 预测四季度整体 DRAM 合约价环比涨 15~20%、NAND 闪存同幅上涨;美光称已锁定约 1,500 亿美元长期订单,并指人形机器人每台需超 200GB 内存。这轮涨价由算力与机器人抢产能驱动,下游议价空间更小。
先说预测。据 IT 之家 9 月 30 日转述 TrendForce(集邦咨询)发布的存储器市场 2026 年四季度走势预测:一般 DRAM 合约价将环比上涨 10~15%,计入 HBM 后的整体 DRAM 合约价上涨 15~20%;NAND 闪存整体合约价也将环比上涨 15~20%。机构给的原因是产能去向:DRAM 上游原厂将持续把先进制程产能投入高性能服务器产品,整体维持供应不足格局;机构还提示,PC DRAM 在 2027 年分得的产能恐怕会进一步下滑,服务器 DRAM 供不应求的态势仍将持续。消费端并不是没涨价,而是"涨势收敛":移动 DRAM、消费类 DRAM 涨幅有所收敛,客户端 SSD 的原厂报价态度转趋弹性、涨幅受抑制,但企业级 SSD 的整体涨幅将在四季度扩大,eMMC、UFS 等嵌入式闪存的新增采购量相当有限。
再看卖方。据 IT 之家 10 月 1 日转述美光科技财报电话会内容,美光董事长兼 CEO 梅赫罗特拉表示,公司目前已签署 26 项长期协议、锁定约 1,500 亿美元长期订单,2027 和 2028 年存储市场供需将比 2026 年更为紧缺,且"看不到供需恢复平衡的尽头"。首席财务官墨菲称,上述长协对应的剩余履约义务已升至约 1,500 亿美元,上一季度约为 1,000 亿美元;客户在长期供货协议下的资金承诺总额,已从 6 月公布的 220 亿美元增加到 320 亿美元,其中绝大多数以现金保证金形式落实。公司总裁兼首席运营官巴蒂亚的说法更直接:相比逻辑芯片和数据中心供电设施,内存是人工智能发展中最主要的约束瓶颈。产能端,美光称新工厂预计 2027 年年中产出首批硅晶圆,且还需经过好几个季度的产能爬坡,才能对市场形成实质性影响。
第三条是需求侧的新增量。据 IT 之家 10 月 1 日转述科技媒体 Wccftech 的报道,在美光 2026 财年年报电话会议上,公司首席财务官指出人形机器人将成为内存需求的新引擎:每台设备需超过 200GB DRAM 及数 TB NAND 闪存;报道同时提到美光的判断是,即便人工智能泡沫破裂,内存价格亦难回落。同期披露的 2026 财年数据显示,美光全年营业总收入 1,331.88 亿美元、同比增长 256.33%,毛利率 80.7%、同比提升 40.9 个百分点,归母净利润 849.69 亿美元、同比增长 895.07%。
边界要说清三层。第一,合约价不是零售价:机构预测的是原厂与大客户之间的季度合约价,传导到货架上的整机价格,要经过库存周期、渠道折扣与厂商的产品策略,有时滞、也会被"减配"吸收。第二,预测是机构口径(TrendForce),是趋势判断而非既成事实;第三,美光"价格难回落""供需看不到尽头"的说法出自卖方高管,与其自身利益直接相关——当作参考,而不是结论。
旅驼的判断是:这轮涨价的驱动力不是消费回暖,而是算力与机器人正在抢产能。 过去存储涨价多与手机、PC 的换机周期相关,消费端一冷,价格就松;这一次,需求增量来自数据中心与"物理 AI",而这些买家的特点是签约更长、付款更实——26 项长协、320 亿美元现金保证金就是证据。这意味着两件事:涨价的方向更硬,下游的议价空间更小。对普通人来说,感受会非常具体:同样一笔钱,买到的内存和存储变少了。
对普通人的可执行含义有三条。
第一,把"配置"当成价格的一部分来看。在存储上行周期里,"同价位减配"比"直接涨价"更常见——同样 5,000 元的手机,可能从 512GB 退回 256GB。挑设备时先锁定你要的存储规格,再比价格,否则很容易以为自己捡了便宜。
第二,如果是能用三五年的设备,一次买够通常比"先买低配、以后再换"更划算:涨价主要体现在中低配与后续扩容,而多数手机和轻薄本的存储是焊死的,事后无法补。
第三,对买车的人,把这条线记进观察清单,而不是当成当下的涨价理由。车机、智驾与座舱同样吃 DRAM 和 NAND,但车厂的成本传导通常滞后一个车型周期,且更可能体现在"某个版本被取消"这种细节上——这需要看到具体的配置表变化,而不是听一句"芯片涨价所以车要涨"。
存储的价格曲线,过去是消费电子的体温计;这一次,它更像 AI 基础设施的账单——而账单最终由谁分摊,取决于每一台设备在什么价位上被买走。